
 Alexandra
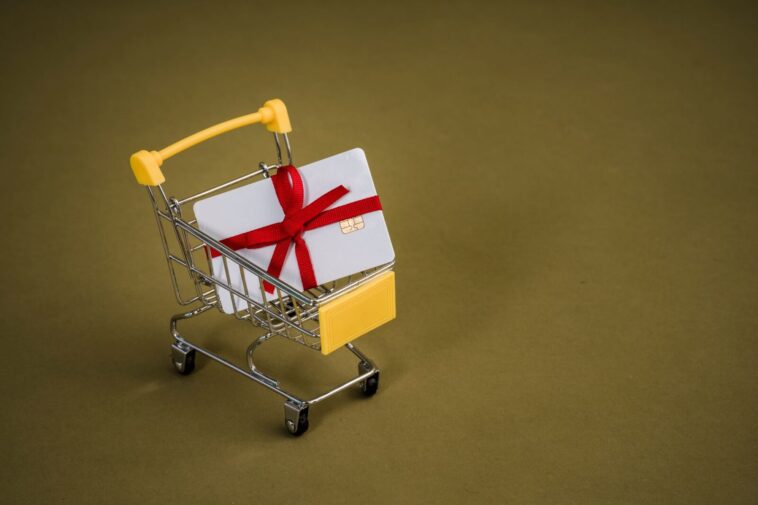
Всяка година преди празниците магазините залагат на примамливи оферти за разсрочено плащане – „0% лихва“, „купи сега, плати по-късно“, „на 6 равни вноски без оскъпяване“. Въпросът е дали купуването на коледни подаръци на вноски наистина облекчава бюджета, или просто отлага проблема за януари. Нека разгледаме финансовата страна на въпроса трезво.
Защо вноските изглеждат примамливо преди Коледа
Психологически вноските работят, защото разделят голяма сума на по-малки, „безболезнени“ плащания. Подарък за 300 лева звучи плашещо, но разделен на 6 вноски по 50 лева изглежда напълно поносим. Търговците знаят това и затова почти всеки по-голям магазин за електроника, дрехи или играчки предлага опция за разсрочено плащане точно през ноември и декември.
Проблемът е, че тази лекота на решението често кара хората да купуват повече, отколкото биха си позволили, ако трябваше да платят цялата сума наведнъж.
Кога вноските наистина са изгодни
Не всяко разсрочено плащане е лошо. Има ситуации, в които коледни подаръци на вноски могат да бъдат разумен финансов избор:
- Офертата е наистина без лихва и без скрити такси за обслужване
- Сумата на месечната вноска се вписва комфортно в бюджета, без да изисква съкращаване на основни разходи
- Имате ясен план кога ще приключи изплащането – преди следващия голям разход (например ремонт или изпит)
- Не планирате да теглите други кредити или вноски паралелно
Ако всички тези условия са изпълнени, разсроченото плащане на практика действа като безплатен инструмент за управление на паричния поток – харчите парите си по-удобно във времето, без да плащате допълнително.
Кога вноските стават финансов капан
Проблемите започват, когато вноските се трупат една върху друга. Ако през ноември купите подаръци на 4 вноски, през декември добавите коледна украса на още 3 вноски, а през януари дойде сметка за ток – бюджетът лесно се пропуква.
Внимавайте особено за следните сигнали:
- Лихвен процент над 15-20% годишно, дори представен като „малка такса“
- Такса за предсрочно погасяване или наказателна лихва при просрочие
- Повече от две-три активни вноски едновременно
- Усещането, че „някак ще се оправи“, без конкретна сметка в главата
Статистиката от практиката на финансови консултанти показва, че домакинства с повече от три паралелни разсрочени плащания имат значително по-висок риск от просрочия през първото тримесечие на годината – именно когато идват сметки за отопление и данъци.
Как да изчислим дали си заслужава
Преди да натиснете бутона „купи на вноски“, направете бърза сметка на хартия или в телефона:
- Съберете всички текущи месечни разходи, включително наем, сметки и храна
- Добавете новата вноска към тази сума
- Проверете дали остава поне 10-15% буфер от месечния доход
- Пресметнете каква е реалната обща сума, която ще платите, включително всякакви такси
Ако общата цена с вноските е по-висока от цената при еднократно плащане, по същество плащате за удобството да отложите разхода – което е честна сделка само ако знаете точно какво получавате.
Алтернативи на разсроченото плащане
Вместо да разчитате на вноски в последния момент, помислете за по-предвидими варианти:
- Отделяне на малка сума всеки месец през годината в „коледен фонд“
- Пазаруване предварително, когато има намаления, вместо в последната седмица
- Изготвяне на списък с приоритети – кои подаръци са задължителни и кои могат да почакат
- Договаряне на по-скромни подаръци сред близки, например с лимит на сумата
Тези подходи изискват повече планиране, но елиминират риска от дългова спирала и лихви изцяло.
Практически съвет за тази Коледа
Ако решите да купите коледни подаръци на вноски тази година, направете си правило: не повече от една активна вноска наведнъж и винаги проверявайте годишния процент на разходите, не само месечната сума. Малка разлика в лихвата може да означава десетки левове повече в крайна сметка.
При съмнение дали дадена финансова схема е изгодна, не е излишно да се консултирате с независим финансов съветник или да прочетете внимателно договора, преди да подпишете каквото и да било.
Тази статия е с информативна цел и не замества консултация със специалист.


GIPHY App Key not set. Please check settings